

¿Debería Presentar una Reclamación de Seguro Después de un Accidente Automovilístico si No Tuve la Culpa en Florida?
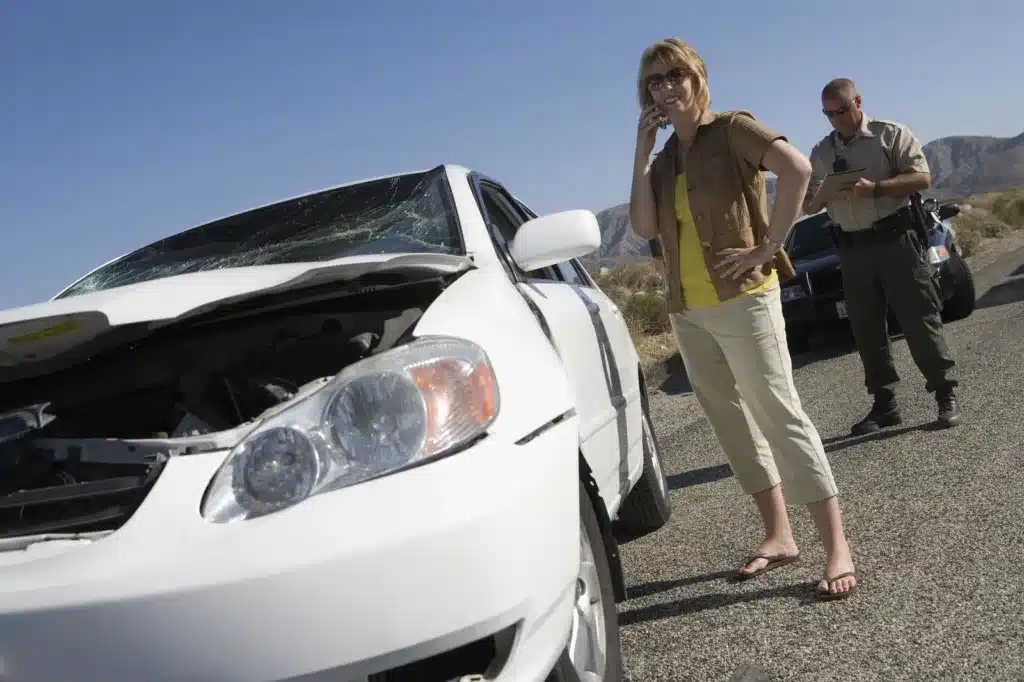
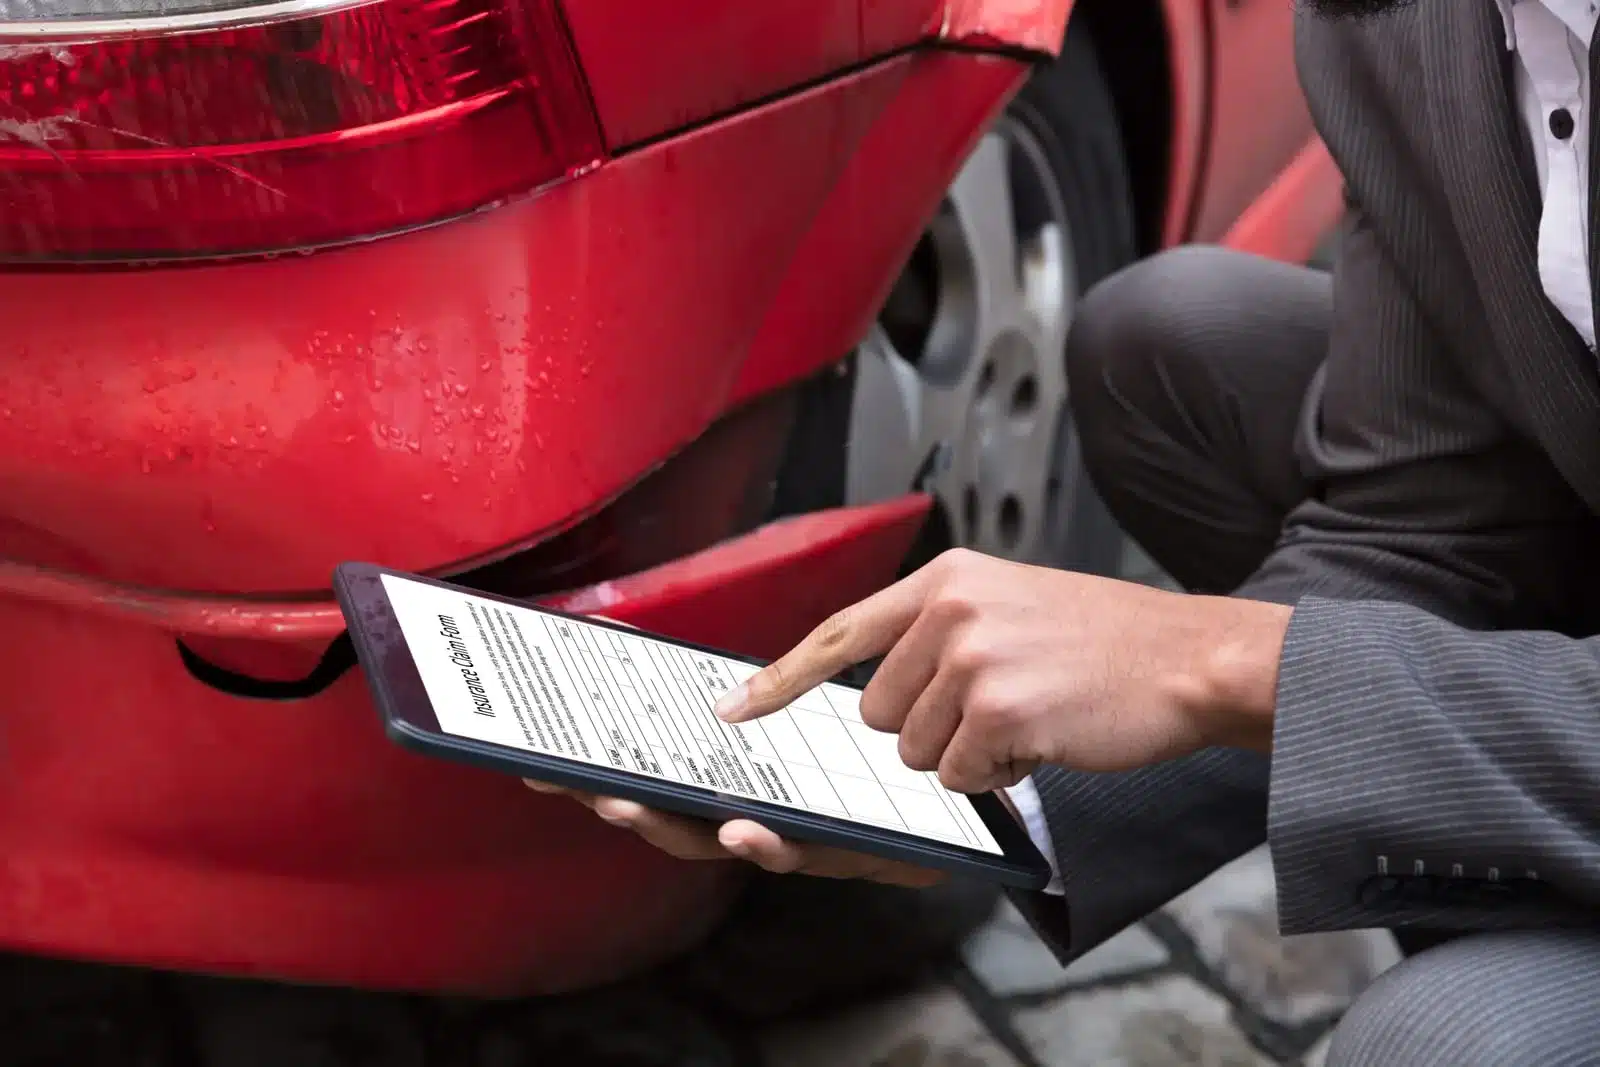
Verse involucrado en un accidente automovilístico puede resultar abrumador, especialmente si el choque no fue su culpa. Es posible que se pregunte si vale la pena presentar un reclamo de seguro o si hacerlo podría incluso afectar sus primas. Debido a las leyes únicas de seguro sin culpa (“no-fault”) de Florida, la respuesta no siempre es sencilla.
En RTRLAW, ayudamos a las víctimas de accidentes en toda Florida a comprender sus derechos y a maximizar su compensación, incluso en casos en los que no fueron responsables del choque. Podemos explicarle lo que necesita saber si no tuvo la culpa y está pensando si presentar un reclamo de seguro.
¿Qué es el sistema de seguro “sin culpa” de Florida?
Florida es uno de los pocos estados que opera bajo un sistema de seguro “sin culpa” (no-fault). Esto significa que, después de un accidente automovilístico, su propia compañía de seguros, sin importar quién causó el accidente, es responsable de pagar sus gastos médicos y salarios perdidos a través de la cobertura de Protección contra Lesiones Personales (PIP, por sus siglas en inglés).
Todo conductor de Florida está obligado a mantener un mínimo de $10,000 en PIP. Esto cubre:
- 80% de los gastos médicos necesarios
- 60% de los salarios perdidos
- $5,000 en beneficios por fallecimiento (si corresponde)
Sin embargo, el PIP no cubre daños no económicos como el dolor y sufrimiento, ni tampoco cubre las reparaciones del vehículo ni los daños a la propiedad. Por eso, incluso si usted no tuvo la culpa, es posible que deba presentar reclamos adicionales fuera de sus beneficios de PIP.
alan hagel
¿Cuándo debe presentar un reclamo con el seguro del otro conductor?
Si bien se le exige usar primero su cobertura de PIP, es posible que tenga derecho a presentar un reclamo contra el seguro de la parte responsable en ciertas circunstancias.
Esto es especialmente importante cuando:
- Sus lesiones son graves o permanentes
- Las facturas médicas superan los $10,000
- Usted experimenta una discapacidad a largo plazo
- Su vehículo resulta dañado o es pérdida total
En estos casos, un reclamo de responsabilidad contra terceros puede ayudarlo a recuperar:
- Gastos médicos que superen los límites del PIP
- Daños a la propiedad (reparación o reemplazo del vehículo)
- Dolor y sufrimiento
- Gastos médicos futuros o pérdida de capacidad de generar ingresos
En estas situaciones, presentar un reclamo contra un tercero le permite buscar compensación por daños que no cubre el PIP, como el dolor y sufrimiento, la atención médica futura y la pérdida de salario a largo plazo.
¿Debo presentar un reclamo incluso en accidentes menores?
Sí, debe presentar un reclamo de seguro aunque el accidente parezca menor. Algunas lesiones tardan días o semanas en manifestarse, y omitir el proceso de reclamo puede limitar sus derechos legales más adelante.
Además, la ley de Florida exige que busque tratamiento médico dentro de los 14 días posteriores al accidente para poder acceder a sus beneficios de PIP. No reportar el accidente o retrasar la atención médica podría poner en riesgo su capacidad de recuperar una compensación.
Incluso cuando el daño parece pequeño, reportar el accidente y presentar un reclamo protege sus intereses y genera un registro documental.
¿Qué sucede si el otro conductor no tiene seguro o tiene seguro insuficiente?
Lamentablemente, no todos los conductores en Florida cuentan con un seguro adecuado. Si el conductor que causó su accidente no tiene seguro o tiene un seguro insuficiente, es posible que deba recurrir a su propia cobertura de Motorista sin Seguro/con Seguro Insuficiente (UM/UIM).
La cobertura UM/UIM es opcional en Florida, pero se recomienda encarecidamente. Puede ayudar a cubrir sus:
- Facturas médicas
- Salarios perdidos
- Dolor y sufrimiento
Si cuenta con esta cobertura y el conductor responsable no tiene suficiente seguro, puede presentar un reclamo bajo su propia póliza. Es una red de seguridad inteligente en un estado con una de las tasas más altas de conductores sin seguro del país.
¿Presentar un reclamo afectará mis tarifas de seguro si no tuve la culpa?
Muchos conductores temen que presentar un reclamo, incluso cuando no tuvieron la culpa, aumentará sus primas de seguro. Sin embargo, en la mayoría de los casos, las compañías de seguros no deberían aumentar sus tarifas por un accidente en el que usted no fue responsable.
Dicho esto, cada aseguradora tiene diferentes políticas de suscripción, y múltiples reclamos, independientemente de la culpa, podrían seguir afectando sus primas. Es importante revisar su póliza y hablar con un abogado experimentado si le preocupan los aumentos de tarifas o las prácticas de mala fe por parte de su aseguradora.
¿Por qué sigue siendo importante notificar a su aseguradora después de un accidente?
Incluso si no planea presentar un reclamo, debe notificar a su aseguradora sobre el accidente. La mayoría de las pólizas exigen que reporte cualquier incidente que involucre su vehículo, incluso aquellos causados por otra persona.
No notificar a su aseguradora podría resultar en la denegación de cobertura futura o problemas más adelante. Reportar el accidente simplemente protege sus derechos y le brinda más opciones si surgen problemas médicos o costos de reparación más adelante.
Tomar los pasos correctos al presentar un reclamo es clave para proteger sus derechos
Después de un accidente automovilístico, especialmente uno que no fue su culpa, lo que haga en los minutos, horas y días siguientes puede afectar significativamente su capacidad de recibir una compensación. Tomar las medidas correctas desde el principio ayuda a preservar la evidencia, proteger su salud y asegurar un proceso de reclamo más fluido.
Aquí tiene una lista rápida de lo que debe hacer después de un accidente, sin importar quién tuvo la culpa:
- Llame al 911 y obtenga un informe policial
- Tome fotografías de la escena, los daños al vehículo y las lesiones
- Intercambie información con el otro conductor
- Busque atención médica dentro de los 14 días
- Notifique a su compañía de seguros
- Consulte a un abogado de lesiones personales antes de hablar con la aseguradora del otro conductor
En RTRLAW, podemos revisar su situación y determinar qué pólizas de seguro aplican y cómo maximizar su recuperación.
Trabaje con RTRLAW y obtenga la compensación que merece
El hecho de que no haya tenido la culpa no significa que deba evitar presentar un reclamo. De hecho, presentar tanto un reclamo de PIP como posiblemente un reclamo de responsabilidad contra un tercero puede ayudarlo a cubrir gastos, recuperar pérdidas y proteger su salud y finanzas a largo plazo.
El sistema sin culpa de Florida no significa que la culpa no importe; simplemente cambia cómo y cuándo busca una compensación. En RTRLAW, nuestros abogados experimentados pueden guiarlo en cada paso después de un accidente, ayudarlo a reunir evidencia y encargarse de la comunicación y los asuntos con las compañías de seguros en su nombre.
Si ha resultado lesionado en un accidente automovilístico en Florida, no espere. Llámenos al 1-833-HIRE-RTR o comuníquese con nosotros hoy mismo para una consulta gratuita. Estamos aquí para ayudar a proteger sus derechos para que pueda seguir adelante con fortaleza.